
Por Dra. Ana Igansi
@AnaIgansiAdvocacia
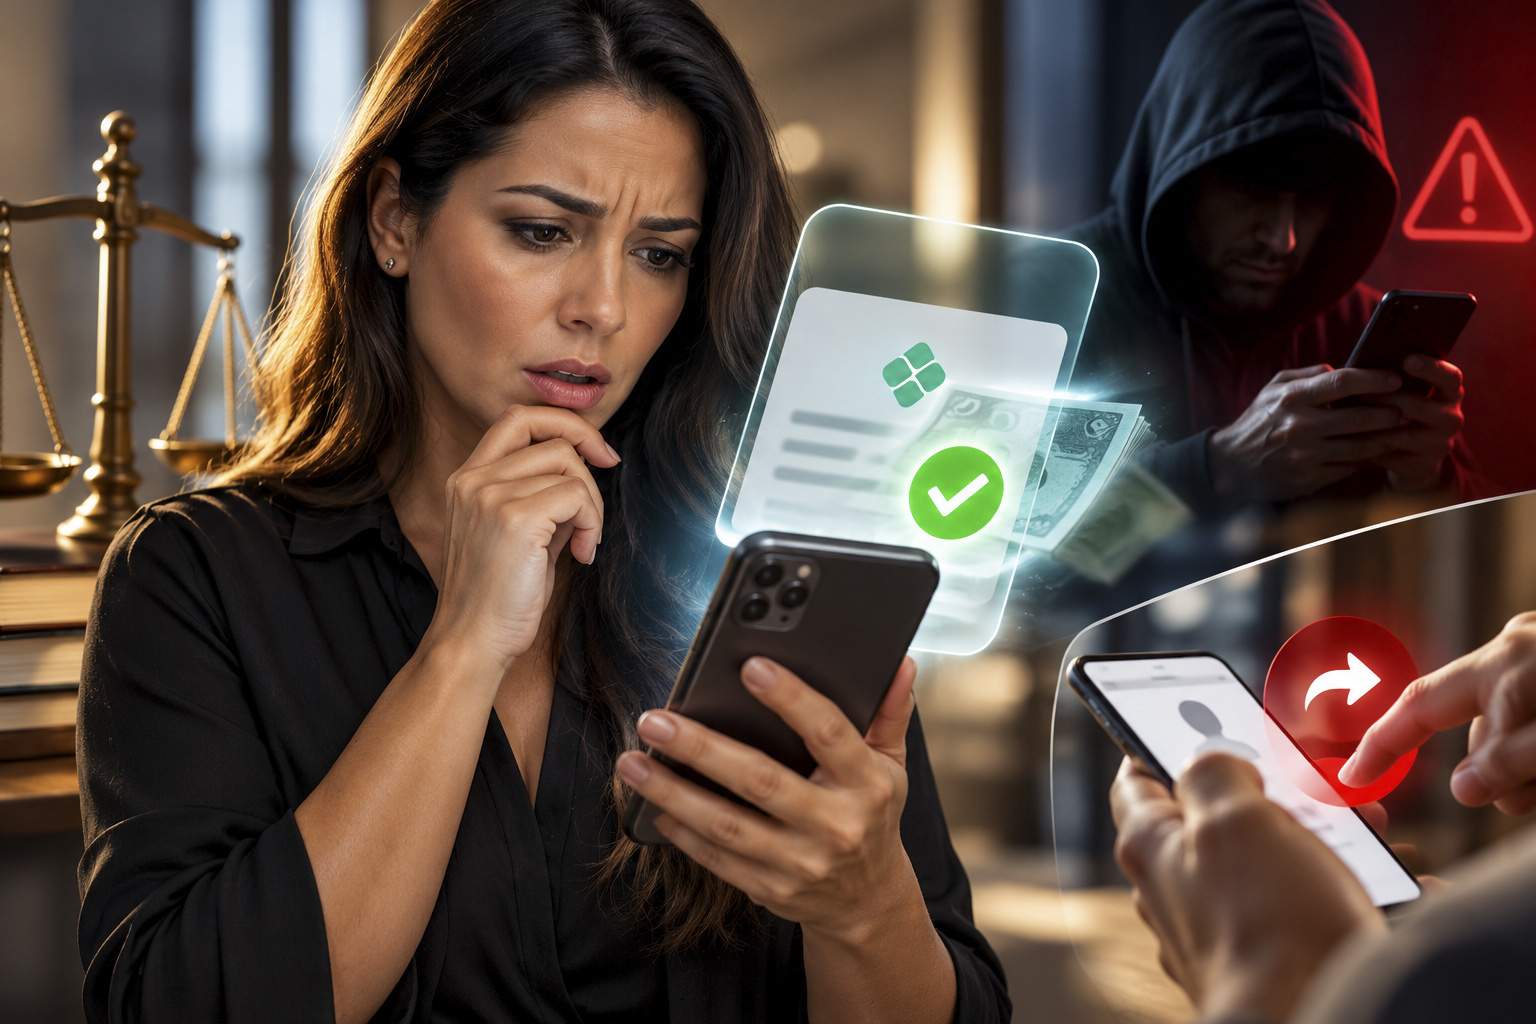
Imagine abrir o aplicativo do banco e encontrar um dinheiro que você não esperava. Nenhuma venda realizada, nenhuma dívida a receber, nenhum familiar avisou sobre uma transferência. Simplesmente surgiu um Pix desconhecido na sua conta. A primeira reação pode ser de surpresa, curiosidade ou até alegria. Mas aquilo que parece uma vantagem financeira inesperada pode se transformar em um problema jurídico e, em determinadas circunstâncias, no início de um golpe cuidadosamente planejado.
A pergunta chegou de um ouvinte do Portal Som de Papo: “Recebi um Pix de uma pessoa que não conheço. O que devo fazer?” A resposta merece atenção porque envolve direitos do consumidor, responsabilidade civil, segurança bancária e até possíveis consequências criminais.
O Pix revolucionou a maneira como os brasileiros movimentam dinheiro. A transferência acontece em segundos, a qualquer hora, inclusive aos finais de semana e feriados. Entretanto, a mesma rapidez que facilita pagamentos também exige atenção redobrada diante de operações desconhecidas.
É importante compreender que nem todo Pix recebido por engano representa uma fraude. Existem situações legítimas em que alguém digita uma chave incorreta, seleciona o destinatário errado ou realiza uma transferência sem conferir adequadamente os dados. O problema começa quando criminosos exploram justamente essa possibilidade para manipular a boa-fé de quem recebeu o dinheiro.
Uma das modalidades de fraude envolve o chamado golpe do Pix errado. O consumidor recebe determinado valor e, pouco depois, é procurado por uma pessoa desesperada, afirmando que realizou a transferência equivocadamente. O suposto remetente apresenta justificativas emocionais, diz que precisa pagar uma conta urgente ou comprar medicamentos e insiste para que o dinheiro seja devolvido imediatamente.
Até esse momento, a história pode parecer perfeitamente verdadeira. A armadilha surge quando o desconhecido pede que a devolução seja feita para outra chave Pix, diferente daquela utilizada na transferência original.
Ao realizar uma nova transferência, a vítima pode enviar recursos para uma terceira conta e ainda enfrentar uma contestação relacionada à operação inicial. Dependendo das circunstâncias, o resultado pode ser um prejuízo equivalente ao valor devolvido, ou até superior.
O próprio Banco Central alerta para esse risco e orienta que a restituição seja realizada pela funcionalidade específica de devolução da transação recebida, disponível no aplicativo da instituição financeira. Esse procedimento direciona o dinheiro à conta de origem e evita a criação de uma nova transferência para um destinatário indicado por terceiros.
Mas existe outra questão que precisa ser esclarecida: quem recebe dinheiro por engano pode ficar com ele?
A resposta, como regra, é não.
O artigo 876 do Código Civil estabelece que aquele que recebeu o que não lhe era devido possui obrigação de restituir. Portanto, o simples fato de determinado valor aparecer no saldo bancário não significa que ele passou a integrar legitimamente o patrimônio do titular da conta.
O ordenamento jurídico brasileiro também repudia o enriquecimento sem causa. Não é porque uma transferência foi realizada equivocadamente que o destinatário adquire o direito de gastar, esconder ou se apropriar dos recursos.
A situação pode se tornar ainda mais grave quando a pessoa sabe que o dinheiro não lhe pertence e, mesmo assim, decide utilizá-lo como se fosse seu. Conforme as circunstâncias concretas, a conduta poderá ser examinada à luz do artigo 169 do Código Penal, que trata da apropriação de coisa alheia recebida por erro, caso fortuito ou força da natureza.
Isso não significa que todo recebimento de Pix desconhecido constitua crime. O recebimento involuntário, por si só, não caracteriza automaticamente uma infração penal. A análise depende da conduta posterior, da intenção do recebedor e dos demais elementos exigidos pela legislação.
Também merece atenção a responsabilidade das instituições financeiras. Os bancos possuem deveres de segurança, informação e tratamento adequado das reclamações relacionadas aos serviços oferecidos. Entretanto, não é juridicamente correto afirmar que toda fraude envolvendo Pix gera obrigação automática de indenização pela instituição financeira.
A eventual responsabilidade deverá ser examinada conforme as circunstâncias do caso, a existência de falha na prestação do serviço, o nexo causal e as regras aplicáveis do Código de Defesa do Consumidor.
Outro ponto relevante é o Mecanismo Especial de Devolução, conhecido como MED. Criado no âmbito do Pix, ele permite a contestação de operações em situações específicas de fraude, golpe ou falha operacional. Não se trata, contudo, de um instrumento destinado a corrigir qualquer transferência feita por descuido do próprio pagador.
A distinção é fundamental. Uma pessoa que simplesmente enviou dinheiro para a chave errada não possui, apenas por esse motivo, direito automático de acionar o MED para recuperar a quantia. Já diante de indícios de fraude, os procedimentos específicos podem ser utilizados, sujeitos à análise das instituições envolvidas.
E o que fazer quando o dinheiro aparece na conta e ninguém entra em contato?
Nesse caso, o consumidor deve agir com prudência. É recomendável conferir o extrato bancário, identificar os dados disponíveis da operação, preservar o comprovante e comunicar a instituição financeira pelos canais oficiais. O valor não deve ser utilizado enquanto sua origem e a forma adequada de restituição não estiverem esclarecidas.
Se houver confirmação de que o Pix foi recebido indevidamente, a devolução deve ocorrer por meio da função própria da transação original. Caso existam inconsistências, bloqueios, suspeitas de fraude ou dificuldades operacionais, o consumidor deve solicitar orientação formal ao banco e guardar os respectivos protocolos.
Também é importante não acessar links encaminhados por desconhecidos, não compartilhar senhas, códigos de autenticação ou informações bancárias e não aceitar instruções para instalar aplicativos ou permitir acesso remoto ao celular.
Uma transferência inesperada jamais deve ser motivo para abandonar os cuidados básicos de segurança digital.
Há ainda uma dimensão social que merece reflexão. Os criminosos não exploram apenas falhas tecnológicas. Muitas vezes, utilizam a solidariedade, a pressa e o senso de responsabilidade das pessoas. Criam histórias convincentes, provocam sentimentos de culpa e tentam transformar uma atitude honesta de devolução em oportunidade para retirar dinheiro da vítima.
Por isso, agir corretamente não significa obedecer às instruções de quem afirma ter cometido o erro. Significa utilizar os mecanismos oficiais, preservar a segurança da operação e respeitar os direitos de todos os envolvidos.
O consumidor precisa compreender que boa-fé e cautela devem caminhar juntas.
Quem recebeu indevidamente deve restituir, mas não está obrigado a realizar uma transferência insegura para uma conta desconhecida apenas porque alguém está pressionando por telefone ou mensagem.
A tecnologia trouxe velocidade ao dinheiro, mas não eliminou os princípios jurídicos que protegem o patrimônio, a confiança e a segurança nas relações financeiras.
Fica a reflexão: quando um dinheiro desconhecido aparece na sua conta, o maior perigo pode não estar no valor recebido, mas na decisão que você toma nos minutos seguintes.
Antes de devolver, confirme. Antes de transferir, verifique. E, acima de tudo, lembre-se de que dinheiro recebido por engano não é prêmio, não é presente e não autoriza enriquecimento indevido.
A informação continua sendo uma das maiores ferramentas de proteção do consumidor.
Até o próximo sábado, aqui na Coluna do Consumidor do Portal Som de Papo, onde o conhecimento jurídico encontra as situações reais da nossa vida.
“Mini currículo”
Dra. Ana Igansi, formada há 30 anos. Especialista em Direito do Consumidor, Tributário e Auditoria Fiscal. Com várias especializações em cursos do Brasil e exterior, em especial Negociação em Harvard. Autora de livros, que é um dos seus hobbies, além de artigos jurídicos e mini e-books disponibilizados em seu site e blog – www.igansiadvocacia.adv.br, 51.99121.4740, [email protected].